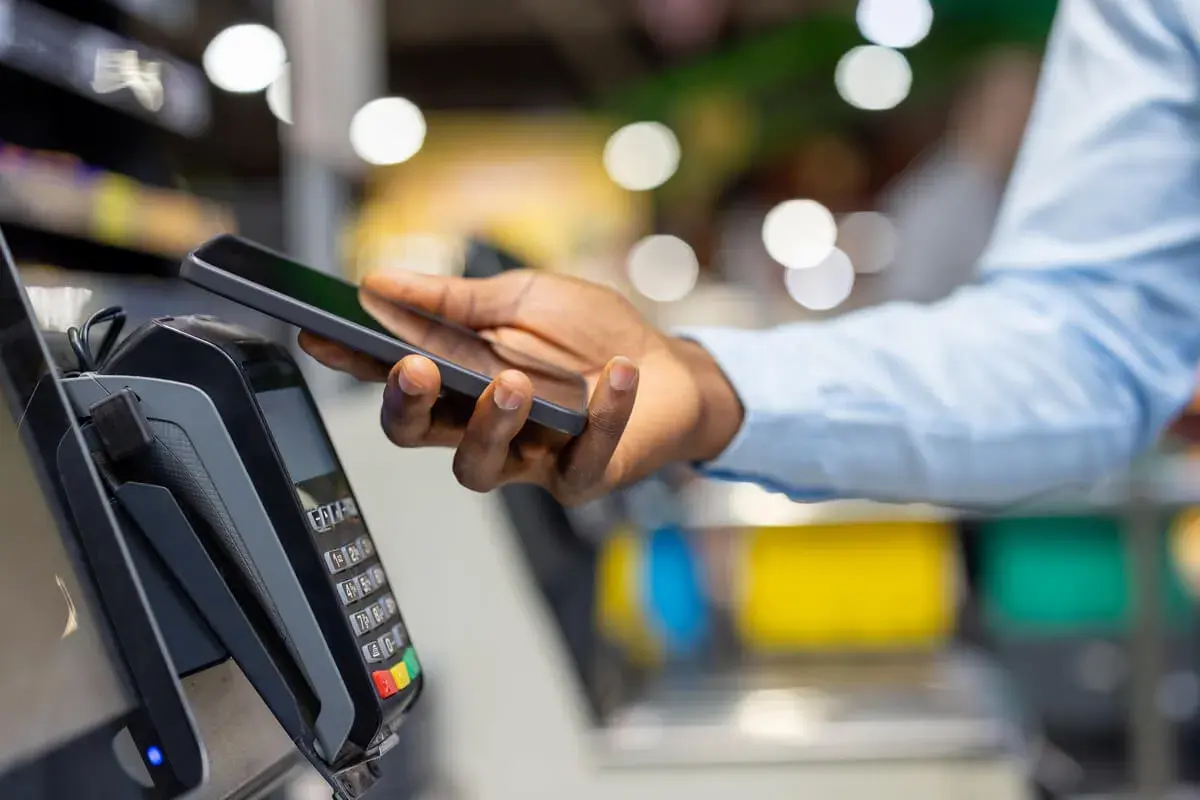
Płacenie z telefonu stało się jednym z najprostszych sposobów na codzienne zakupy, ale pod tym hasłem kryje się kilka różnych rozwiązań. W praktyce płatność telefonem oznacza dziś zarówno portfel mobilny oparty na karcie, jak i zbliżeniowego BLIKA, więc warto wiedzieć, co faktycznie uruchamiasz w swoim urządzeniu. W tym tekście pokazuję, jak to działa, jak skonfigurować usługę krok po kroku, czym różnią się dostępne metody i na co uważać, żeby nie zaskoczyła cię pierwsza transakcja przy kasie.
Najważniejsze rzeczy, które warto wiedzieć od razu
- Najpopularniejsze opcje to Apple Pay, Portfel Google i BLIK zbliżeniowy.
- W sklepie płatność trwa zwykle kilka sekund i wymaga odblokowania telefonu.
- NFC odpowiada za kontakt z terminalem na bardzo małą odległość, dlatego nie musisz wyciągać karty.
- W portfelach mobilnych używa się tokenizacji, czyli zastąpienia numeru karty bezpiecznym identyfikatorem urządzenia.
- BLIK zbliżeniowy różni się od zwykłego kodu BLIK i nie wymaga wpisywania sześciu cyfr przy kasie.
- Najczęstsze problemy to wyłączone NFC, źle ustawiona domyślna aplikacja płatnicza i brak blokady ekranu.
Czym płacenie z telefonu różni się od zwykłej karty
Ja patrzę na to prosto: telefon nie zastępuje karty 1:1, tylko staje się bezpiecznym pośrednikiem. W portfelach mobilnych, takich jak Apple Pay czy Portfel Google, do terminala nie trafia numer karty, lecz token - jednorazowy identyfikator przypisany do urządzenia. Tokenizacja to właśnie ten mechanizm, który sprawia, że dane karty nie są przekazywane wprost sprzedawcy.
Technicznie całość opiera się na NFC, czyli komunikacji bliskiego zasięgu. Zasięg jest bardzo mały, więc płatność działa dopiero wtedy, gdy zbliżysz telefon do terminala. Właśnie dlatego nie trzeba „parować” urządzenia ani wpisywać żadnego hasła przy każdej transakcji.
Warto też odróżnić płacenie w sklepie od innych mobilnych usług finansowych. To nie to samo co przelew na telefon, gdzie wysyłasz pieniądze znajomemu. Tu chodzi o zapłatę za zakupy, a terminal ma po prostu pobrać środki z wybranej metody płatności. Skoro mechanika jest już jasna, można przejść do samego przebiegu transakcji.
Jak wygląda transakcja przy terminalu
W praktyce cały proces jest krótki, ale dobrze wiedzieć, co dzieje się po kolei, żeby nie szukać nerwowo przy kasie odpowiedniego przycisku.
- Odblokowujesz telefon - biometrią, PIN-em albo kodem, zależnie od systemu i ustawień.
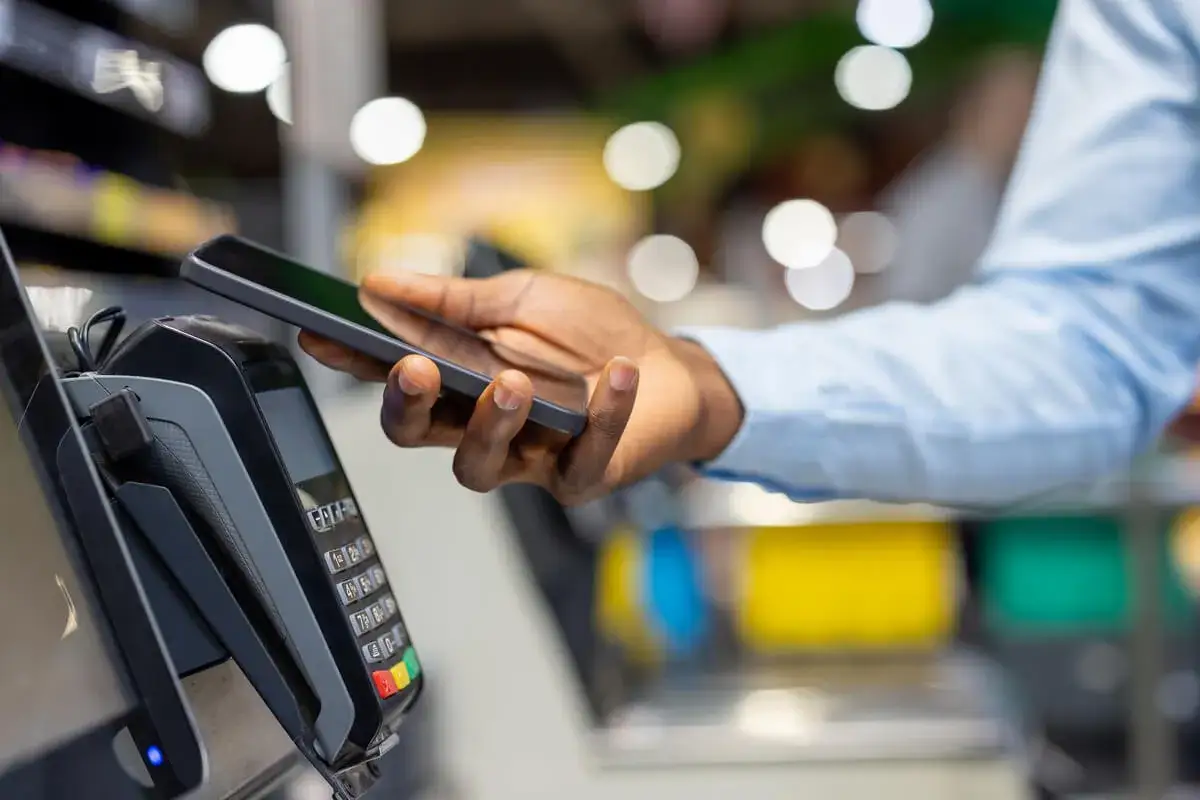
- Zbliżasz urządzenie do terminala na kilka centymetrów.
- Czekasz na potwierdzenie - dźwięk, wibrację, ikonę na ekranie albo komunikat z terminala.
- Jeśli system tego wymaga, zatwierdzasz płatność jeszcze w aplikacji bankowej lub potwierdzasz ją biometrią.
Największa różnica między metodami dotyczy tego, co dzieje się po odblokowaniu telefonu. W przypadku klasycznego portfela mobilnego zwykle wystarczy sama autoryzacja urządzenia. Przy zbliżeniowym BLIKU nie wpisujesz kodu BLIK i nie potrzebujesz fizycznej karty, bo zatwierdzenie dzieje się po stronie aplikacji bankowej i NFC. Jak podaje BLIK, w 2025 roku użytkownicy wykonali 2,9 mld transakcji o wartości 441,5 mld zł, więc to już nie jest niszowa ciekawostka, tylko masowy nawyk zakupowy.
Gdy wiesz już, jak wygląda sam ruch przy terminalu, zostaje najważniejsze pytanie: jak to poprawnie uruchomić na swoim telefonie.
Jak uruchomić płacenie z telefonu w iPhonie, Androidzie i BLIKU
Tu pojawia się najwięcej nieporozumień, bo ludzie często zakładają, że „jeśli telefon ma NFC, to już powinno działać”. W praktyce trzeba jeszcze ustawić domyślną metodę płatności, dodać kartę albo aktywować usługę w aplikacji banku.
iPhone
Na iPhonie najprościej działa Apple Pay. Dodajesz kartę do aplikacji Portfel, przechodzisz weryfikację bankową i ustawiasz telefon tak, by każda płatność wymagała Face ID, Touch ID albo kodu. Apple podkreśla, że przy transakcji nie udostępnia sprzedawcy numeru karty, a sama płatność jest oparta na identyfikatorze urządzenia i kodzie transakcji.
W codziennym użyciu to bardzo wygodne rozwiązanie, bo wystarczy dwuklik przycisku, autoryzacja twarzą lub odciskiem i zbliżenie telefonu do terminala. Jeśli ktoś korzysta z ekosystemu Apple na co dzień, to zwykle jest to najbardziej spójny wariant.
Android
Na Androidzie najczęściej korzysta się z portfela mobilnego z obsługą NFC. Trzeba włączyć komunikację zbliżeniową, dodać kartę i ustawić aplikację płatniczą jako domyślną. To ważne, bo część telefonów potrafi mieć kilka aplikacji obsługujących płatności i bez tej konfiguracji system nie wie, której użyć przy terminalu.
W praktyce najczęściej sprawdzasz trzy rzeczy: czy NFC jest aktywne, czy telefon ma blokadę ekranu oraz czy karta została poprawnie dodana. Jeśli to działa, sam proces przy kasie jest prawie identyczny jak na iPhonie.
Przeczytaj również: Jak zarobić kabel ethernet bez zaciskarki - proste metody i porady
BLIK zbliżeniowy
To opcja dla osób, które chcą płacić telefonem bez podpinania karty do portfela mobilnego. Aktywujesz funkcję w aplikacji banku, wyrażasz zgodę na regulamin, włączasz NFC i ustawiasz aplikację bankową jako domyślną metodę płatności. Potem wystarczy odblokować telefon i zbliżyć go do terminala.
Tu pojawia się ważna przewaga: nie musisz znać kodu BLIK na pamięć ani przepisywać sześciu cyfr przy kasie. Dla wielu osób to po prostu mniej kroków i mniej okazji do pomyłki. Trzeba jednak pamiętać, że dostępność tej funkcji zależy od banku i modelu telefonu, więc przed pierwszym użyciem warto to sprawdzić w aplikacji.
Skoro konfiguracja jest już rozpisana, pora odpowiedzieć na pytanie, które naprawdę decyduje o wyborze: którą metodę opłaca się ustawić jako domyślną.
Która metoda sprawdzi się najlepiej na co dzień
Wybór zależy od tego, z jakiego telefonu korzystasz i czy chcesz płacić tylko w sklepach, czy także w aplikacjach i internecie. Z mojego punktu widzenia nie ma jednej najlepszej opcji dla wszystkich - jest za to jedna najlepsza dla konkretnego scenariusza.
| Metoda | Co jest potrzebne | Największa zaleta | Ograniczenie | Dla kogo |
|---|---|---|---|---|
| Apple Pay | iPhone, dodana karta, autoryzacja biometrią lub kodem | Bardzo szybka obsługa i płatności także w aplikacjach oraz online | Działa tylko w ekosystemie Apple i wymaga wspieranej karty | Dla użytkowników iPhone’a, którzy chcą jednego, spójnego portfela |
| Portfel Google | Android z NFC, karta w portfelu i blokada ekranu | Szeroka kompatybilność po stronie telefonów Android | Bez NFC albo bez poprawnej konfiguracji domyślnej aplikacji nie ruszy | Dla osób, które chcą standardowej płatności zbliżeniowej na Androidzie |
| BLIK zbliżeniowy | Telefon z NFC, aktywna aplikacja banku, włączona funkcja zbliżeniowa | Nie wymaga karty w portfelu i nie trzeba wpisywać kodu | Dostępność zależy od banku i urządzenia, a zakres użycia jest głównie sklepowy | Dla osób, które chcą płacić wyłącznie telefonem, bez dokładania kolejnej karty |
Jeśli miałbym uprościć wybór do jednego zdania, powiedziałbym tak: iPhone = Apple Pay, Android = Portfel Google, a BLIK zbliżeniowy = dobra opcja dla tych, którzy nie chcą podpinać karty. To jednak nie oznacza, że każda metoda ma identyczny poziom wygody w każdej sytuacji. Portfele mobilne są bardziej uniwersalne, gdy chcesz płacić również w aplikacjach i na stronach internetowych, a BLIK zbliżeniowy wygrywa prostotą przy sklepowej kasie.
Dobór metody to jedno, ale bezpieczeństwo i tak decyduje o tym, czy po kilku tygodniach będziesz z tej funkcji korzystać bez obaw. I właśnie to warto rozebrać na czynniki pierwsze.
Bezpieczeństwo, które działa pod warunkiem, że je ustawisz
Nie lubię marketingowego gadania, że „to jest bezpieczne samo z siebie”. Bezpieczeństwo płatności z telefonu faktycznie jest wysokie, ale działa tylko wtedy, gdy trzymasz się podstaw. Apple podkreśla, że przy transakcji wymagane jest uwierzytelnienie Face ID, Touch ID lub kodem, a numer karty nie trafia do sprzedawcy. To właśnie przykład dobrego mechanizmu ochronnego, ale on nie zastąpi zdrowych nawyków.
Najważniejsze elementy bezpieczeństwa są trzy:
- blokada ekranu - bez niej nie powinieneś w ogóle używać portfela mobilnego;
- biometria lub PIN - chroni przed płatnością przez osobę, która weźmie telefon do ręki;
- tokenizacja - ogranicza ryzyko wycieku danych karty, bo terminal nie widzi jej pełnego numeru.
W przypadku BLIKA zbliżeniowego dodatkową zaletą jest to, że nie podajesz kodu, który ktoś mógłby podejrzeć przy kasie. Jednocześnie warto pamiętać, że żadna metoda nie chroni przed twoim własnym pośpiechem. Jeśli odblokujesz telefon, zostawisz go bez nadzoru albo wyłączysz zabezpieczenia, sam osłabiasz cały system.
Praktycznie polecam jeszcze jedną rzecz: jeśli zgubisz urządzenie, od razu zablokuj telefon i dostęp do aplikacji bankowej. To nie jest detal, tylko pierwszy krok, który naprawdę ogranicza szkody. A skoro mówimy o problemach, przejdźmy do tych najczęstszych, bo one zwykle pojawiają się właśnie w najmniej wygodnym momencie.
Najczęstsze potknięcia i szybkie sposoby naprawy
Większość problemów z płaceniem z telefonu nie wynika z awarii, tylko z prostych przeoczeń. Zwykle da się je naprawić w minutę, jeśli wiesz, czego szukać.
- NFC jest wyłączone - bez tego płatność zbliżeniowa nie zadziała, więc sprawdź ustawienia telefonu jako pierwsze.
- Zła aplikacja jest domyślna - telefon ma aktywny portfel, ale terminal nie wie, którego użyć; trzeba wskazać właściwą aplikację płatniczą.
- Telefon nie jest odblokowany - niektóre urządzenia nie pozwolą zapłacić bez biometrii, PIN-u albo aktywnego ekranu blokady.
- Karta nie została poprawnie dodana - bank mógł odrzucić weryfikację albo karta nie wspiera wybranej usługi.
- Mylenie BLIKA zbliżeniowego z kodem BLIK - to dwa różne scenariusze, więc jeśli chcesz zapłacić przy terminalu, nie szukasz sześciocyfrowego kodu.
- Stary telefon albo stary system - część modeli po prostu nie obsługuje NFC albo nie spełnia wymagań aplikacji bankowej.
Jeśli płatność nie przechodzi, ja zawsze zaczynam od trzech rzeczy: NFC, blokada ekranu i domyślna metoda płatności. To zwykle rozwiązuje problem szybciej niż ponowne instalowanie aplikacji czy nerwowe przepinanie kart. Gdy wszystko jest już ustawione poprawnie, zostaje ostatni etap: zrobienie z tego realnego, wygodnego nawyku.
Co zostaje najważniejsze, gdy telefon ma zastąpić portfel
Najbardziej praktyczna rada jest zaskakująco nudna: zacznij od jednej metody, przetestuj ją w zwykłym sklepie i dopiero potem rozbudowuj konfigurację. Jeśli masz iPhone’a, naturalnym wyborem będzie Apple Pay. Jeśli korzystasz z Androida, zwykle najlepiej sprawdzi się Portfel Google. Jeśli chcesz płacić bez dokładania karty do portfela mobilnego, sprawdź zbliżeniowego BLIKA w swojej aplikacji bankowej.
W codziennym użyciu wygrywa nie ta metoda, która brzmi najbardziej nowocześnie, tylko ta, która działa bez przypominania sobie instrukcji przy każdej kasie. Dobrze skonfigurowany telefon oszczędza czas, zmniejsza liczbę drobnych błędów i upraszcza zakupy bardziej, niż sugeruje to sama technologia. Jeśli ustawisz ekran blokady, sprawdzisz NFC i wybierzesz jedną domyślną metodę, płatność telefonem stanie się po prostu szybkim nawykiem. W praktyce to jedna z tych funkcji, które najlepiej działają wtedy, gdy są niewidoczne: nie myślisz o nich, tylko płacisz i idziesz dalej.