PayPal to jeden z najwygodniejszych sposobów płacenia online i wysyłania pieniędzy z telefonu, zwłaszcza wtedy, gdy chcesz ograniczyć ręczne wpisywanie danych karty. W praktyce liczy się nie tylko sama wygoda, ale też to, kiedy taka usługa naprawdę pomaga, gdzie ma ograniczenia i jak uniknąć niepotrzebnych kosztów przy przewalutowaniu. Dobrze używany PayPal potrafi uprościć zakupy w internecie, ale nie zastępuje wszystkich metod płatności mobilnych.
Najważniejsze informacje w skrócie
- PayPal działa jak portfel elektroniczny i pośrednik płatności, a nie jak klasyczny bank.
- Do konta można podpiąć kartę lub rachunek bankowy, a w niektórych przypadkach płaci się też z salda.
- Największą siłę PayPala widać przy zakupach online, usługach cyfrowych i transakcjach zagranicznych.
- Ochrona kupującego nie obejmuje każdej płatności automatycznie i zależy od warunków kwalifikacji.
- Najczęstsze koszty pojawiają się przy przewalutowaniu i transakcjach międzynarodowych.
PayPal co to jest i jak działa w praktyce
Najprościej mówiąc, PayPal to cyfrowy portfel, przez który można wysyłać i odbierać pieniądze oraz płacić w sklepach internetowych bez każdorazowego podawania danych karty. Jak podaje PayPal, środki na koncie są traktowane jako pieniądz elektroniczny, a do usługi można powiązać rachunek bankowy, kartę kredytową lub debetową, a w części przypadków także korzystać z salda PayPal. To ważne rozróżnienie: PayPal nie jest klasycznym kontem bankowym, tylko warstwą pośrednią między Tobą a sprzedawcą.
W praktyce wygląda to tak, że zamiast przekazywać sklepom dane karty, potwierdzasz transakcję w swoim koncie PayPal. Dla użytkownika oznacza to mniej wpisywania i szybszy checkout, a dla wielu osób także większy komfort psychiczny przy zakupach w mniej znanych serwisach. Z mojego punktu widzenia właśnie ta prostota była przez lata głównym powodem, dla którego PayPal utrzymał mocną pozycję w e-commerce. Żeby zobaczyć, gdzie ta konstrukcja daje największą przewagę, warto przejść do obsługi na telefonie.
Jak korzystać z PayPala na telefonie
W wersji mobilnej PayPal jest po prostu wygodnym portfelem w aplikacji. Możesz założyć konto, zalogować się, dodać metodę finansowania i wykonywać płatności, wysyłać pieniądze albo prosić o przelew z poziomu smartfona. Na części urządzeń i kont proces logowania da się też skrócić, więc kolejne transakcje zajmują mniej czasu niż klasyczne wpisywanie danych od początku.
- Pobierasz aplikację PayPal albo zakładasz konto przez przeglądarkę.
- Dodajesz kartę lub rachunek bankowy, a jeśli to dostępne, także środki na saldzie.
- Wybierasz płatność, przelew albo prośbę o pieniądze.
- Potwierdzasz transakcję i śledzisz jej status w aplikacji.
Przy płatności mobilnej liczy się też szybkość powrotu do transakcji. Jeśli kupujesz coś w drodze, z telefonu lub w aplikacji sprzedawcy, kilka stuknięć zamiast ręcznego przepisywania numeru karty robi różnicę. Sama obsługa jest więc prosta, ale prawdziwa wartość ujawnia się dopiero w konkretnych scenariuszach.
Gdzie PayPal sprawdza się najlepiej
Ja patrzę na PayPala przede wszystkim jako na narzędzie do płatności tam, gdzie liczy się wygoda, zaufanie i możliwie mało tarcia po drodze. W Polsce nadal najczęściej kojarzy się go z zakupami online, ale w praktyce zakres zastosowań jest szerszy.
- Zakupy w sklepach internetowych - szczególnie wtedy, gdy sklep jest zagraniczny albo kupujesz coś jednorazowo i nie chcesz zapisywać karty.
- Płatności za usługi cyfrowe - subskrypcje, narzędzia online, serwisy SaaS i platformy, które oferują PayPal jako metodę rozliczenia.
- Wysyłanie i proszenie o pieniądze - wystarczy adres e-mail, numer telefonu albo dane wskazane przez odbiorcę, co upraszcza szybkie rozliczenia między osobami.
- Transakcje międzynarodowe - PayPal bywa praktyczny, gdy sklep lub odbiorca działa poza Polską i chcesz uniknąć ręcznego wpisywania danych przy każdej płatności.
W praktyce PayPal jest najsilniejszy tam, gdzie ważniejsza jest warstwa pośrednia i prosty checkout niż fizyczne przykładanie telefonu do terminala. I właśnie tu zaczyna się pytanie o bezpieczeństwo, bo wygoda bez kontroli nad ryzykiem potrafi być złudna.
Bezpieczeństwo i ochrona kupującego bez złudzeń
PayPal daje użytkownikowi dodatkową warstwę ochrony, ale nie należy mylić tego z gwarancją zwrotu w każdej sytuacji. Według PayPala ochrona kupujących dotyczy tylko kwalifikujących się zakupów i obowiązują przy niej limity oraz warunki. To kluczowe, bo wiele osób zakłada, że każda płatność wykonana przez PayPal automatycznie podlega takiej samej ochronie. Tak nie jest.
Z mojego punktu widzenia najważniejsze są trzy rzeczy:
- zachowuj potwierdzenia transakcji i wiadomości od sprzedawcy,
- sprawdzaj, czy dany zakup kwalifikuje się do ochrony,
- pilnuj aktualnych danych konta, bo nietypowa aktywność albo niespójne informacje mogą uruchomić dodatkową weryfikację.
W praktyce PayPal potrafi być bezpiecznym buforem między Tobą a sklepem, ale nie zwalnia z podstawowej ostrożności. Zanim uznasz usługę za idealną, dobrze jeszcze sprawdzić, gdzie pojawiają się koszty i ograniczenia, bo właśnie tam najłatwiej się rozczarować.
Koszty i ograniczenia, które najczęściej zaskakują
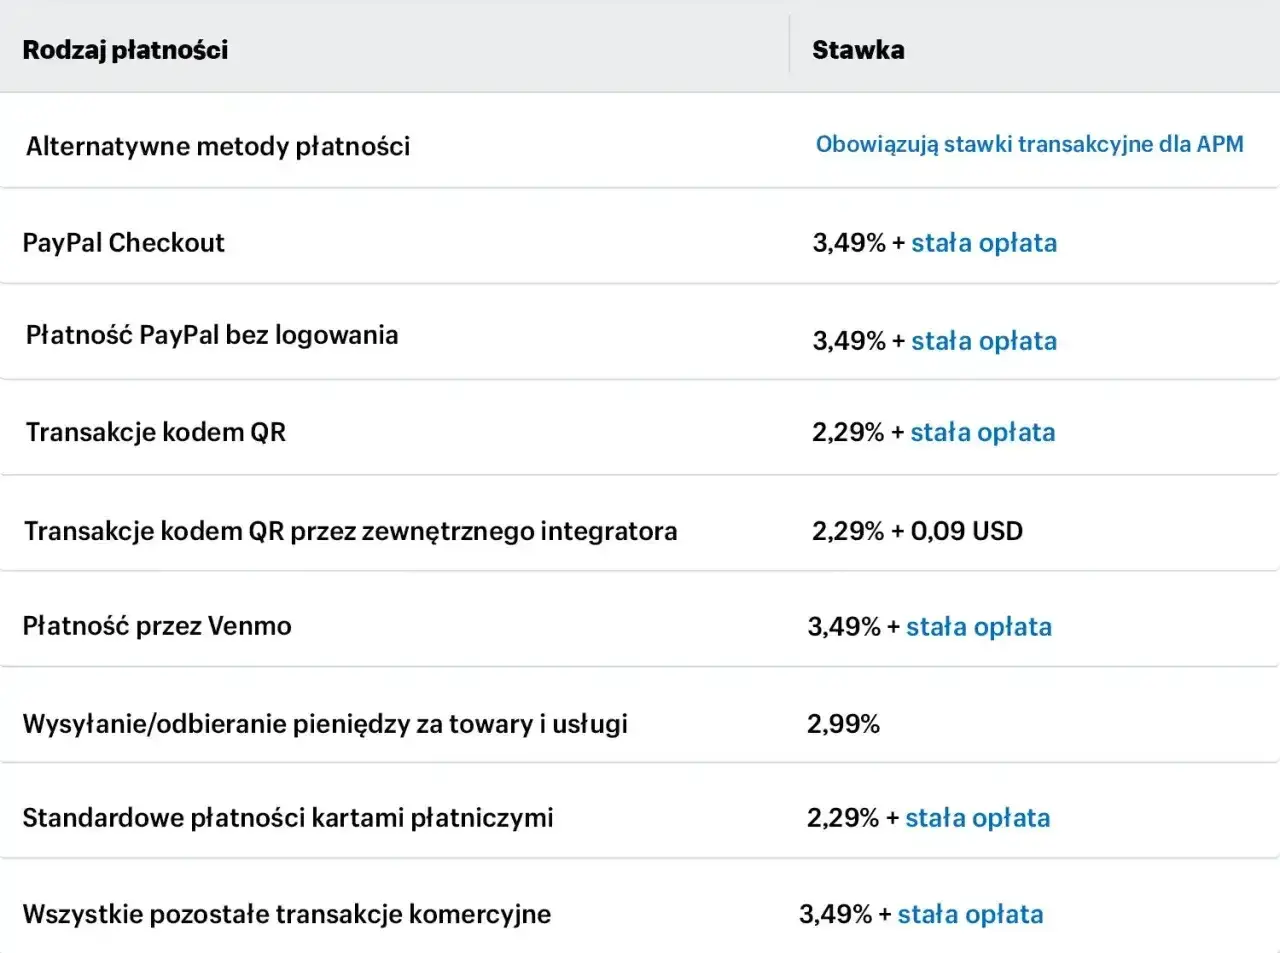
Najwięcej niespodzianek nie wynika z samego PayPala, tylko z waluty transakcji i sposobu finansowania płatności. Opłaty mogą pojawić się przy przewalutowaniu oraz przy wysyłaniu pieniędzy w innej walucie na konto w innym kraju. Właśnie dlatego przy płatnościach mobilnych warto patrzeć nie tylko na cenę widoczną w sklepie, ale też na finalny koszt po przeliczeniu.
| Sytuacja | Na co uważać | Co zrobić praktycznie |
|---|---|---|
| Płatność w obcej walucie | Kurs wymiany i możliwe koszty przewalutowania | Sprawdź kalkulator walutowy w portfelu PayPala przed potwierdzeniem transakcji. |
| Przelew do innego kraju | Opłaty zależne od waluty, kraju i rodzaju przelewu | Porównaj koszt z kartą lub inną metodą, zanim wyślesz pieniądze. |
| Nietypowa aktywność na koncie | Możliwe ograniczenie wysyłania, odbierania lub wypłaty środków | Utrzymuj aktualne dane i reaguj od razu na prośby o dodatkową weryfikację. |
Jeśli płacisz głównie w złotówkach, PayPal bywa prosty i przewidywalny. Jeśli jednak regularnie kupujesz za granicą, przewalutowanie potrafi zmienić dobrą ofertę w średnio opłacalną. I to jest moment, w którym warto zestawić PayPala z lokalnymi metodami płatności mobilnych.
PayPal a BLIK, Apple Pay i Google Pay
To nie są zamienniki jeden do jednego. PayPal działa bardziej jak zewnętrzny portfel online i pośrednik transakcji, podczas gdy BLIK oraz Apple Pay i Google Pay rozwiązują trochę inne problemy. Jeśli spojrzeć na to bez marketingu, każdy z tych systemów ma swoje najmocniejsze zastosowanie.
| Rozwiązanie | Najmocniejsza strona | Największe ograniczenie | Kiedy wybrać |
|---|---|---|---|
| PayPal | Zakupy online, transakcje zagraniczne, płatność bez podawania karty przy każdym zakupie | Nie zastępuje płatności zbliżeniowych w terminalu | Sklepy internetowe, usługi cyfrowe, przelewy między osobami |
| BLIK | Bardzo szybkie płatności w polskim ekosystemie bankowym | Najmocniej działa lokalnie, słabiej poza Polską | Zakupy w Polsce, przelewy, wypłaty, płatności mobilne w kraju |
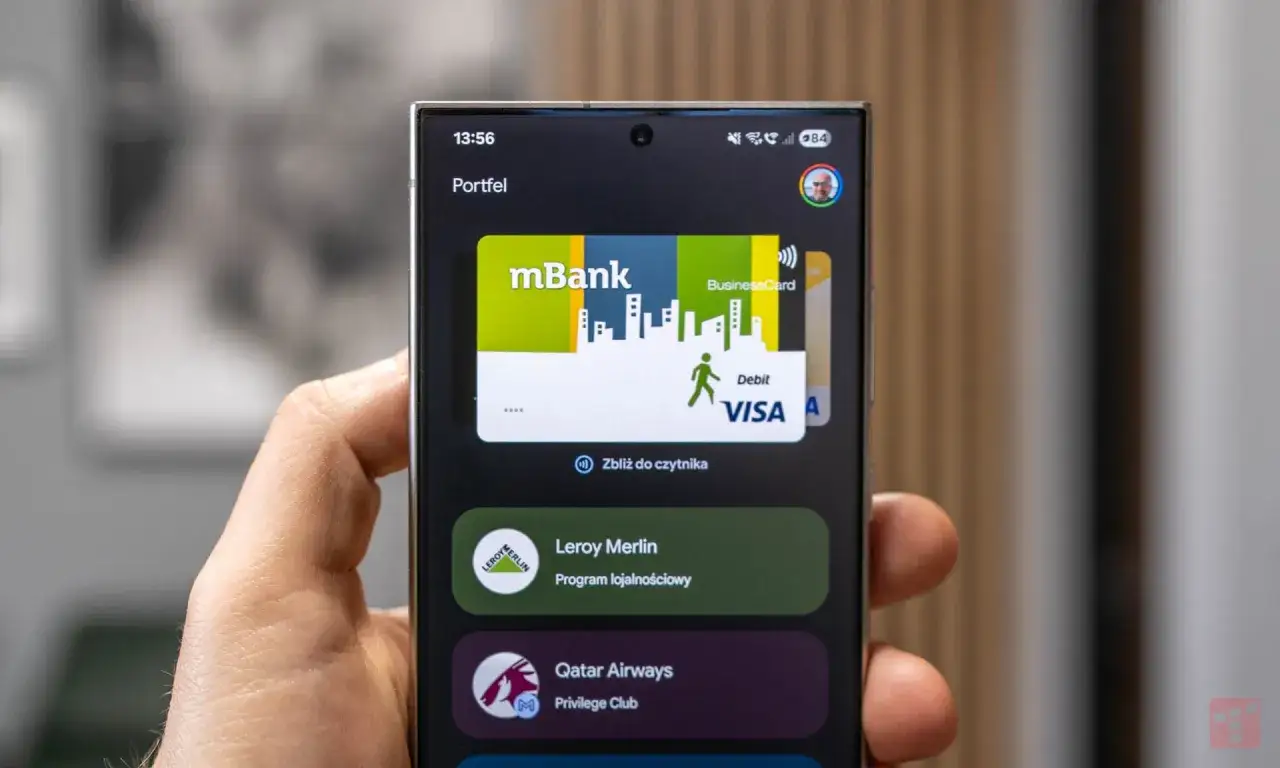
| Apple Pay i Google Pay | Wygodne płatności zbliżeniowe telefonem i szybkie płatności w aplikacjach | Wymagają podpiętej karty i zgodnego urządzenia | Sklep stacjonarny, terminal, codzienne płatności NFC |
W Polsce BLIK zwykle wygrywa szybkością i lokalną wygodą, Apple Pay i Google Pay są świetne przy terminalu, a PayPal najlepiej czuje się tam, gdzie w grę wchodzą zakupy internetowe, różne waluty i zewnętrzny checkout. To prowadzi do ostatniej, praktycznej kwestii: jak korzystać z tej usługi tak, żeby nie przepłacać i nie gubić kontroli nad transakcjami.
Jak korzystać z PayPala, żeby był praktyczny, a nie przypadkowo drogi
Jeśli miałbym wskazać jedną zasadę, byłaby prosta: używaj PayPala tam, gdzie daje Ci realną przewagę, a nie z przyzwyczajenia. Największy sens ma wtedy, gdy chcesz szybciej płacić online, ograniczyć podawanie danych karty albo skorzystać z wygodnego portfela przy zakupach zagranicznych.
- Sprawdzaj walutę przed kliknięciem, bo przewalutowanie może zmienić końcowy koszt transakcji.
- Utrzymuj jedną, aktualną metodę finansowania, żeby nie zgadywać, skąd zostanie pobrana płatność.
- Trzymaj potwierdzenia i historię transakcji, bo przy sporze lub zwrocie to skraca całą ścieżkę wyjaśniania.
- Korzystaj z ochrony kupującego tam, gdzie ma ona sens, a nie zakładaj, że każda płatność jest objęta tym samym zakresem zabezpieczenia.
- Reaguj na nietypowe prośby o weryfikację, bo konto może być czasowo ograniczone, jeśli system wykryje coś podejrzanego.
W 2026 roku PayPal nadal pozostaje sensownym narzędziem do płatności mobilnych, ale najlepiej działa wtedy, gdy traktujesz go jako wyspecjalizowany portfel do online, a nie uniwersalny zamiennik wszystkich metod płatności. Dla mnie jego największa zaleta jest jasna: upraszcza transakcję dokładnie tam, gdzie wciąż liczy się szybkość, wygoda i ochrona kupującego. Jeśli używasz go świadomie, może być bardzo dobrym uzupełnieniem BLIKA, Apple Pay i Google Pay, a nie ich konkurencją.