Profil zaufany to dziś jeden z najprostszych sposobów, by załatwiać sprawy urzędowe bez kolejek, drukowania dokumentów i składania podpisów na papierze. Pokażę krok po kroku, jak go założyć, którą metodę wybrać w zależności od tego, co masz pod ręką, oraz gdzie najbardziej przydaje się w aplikacjach i usługach publicznych. Dorzucam też pułapki, które najczęściej blokują proces już na starcie.
Najkrótsza droga to bank, ale są też wygodne alternatywy
- Profil zaufany jest bezpłatny, ważny przez 3 lata i można go przedłużyć online.
- Założysz go po ukończeniu 13 lat, jeśli masz numer PESEL i pełną albo ograniczoną zdolność do czynności prawnych.
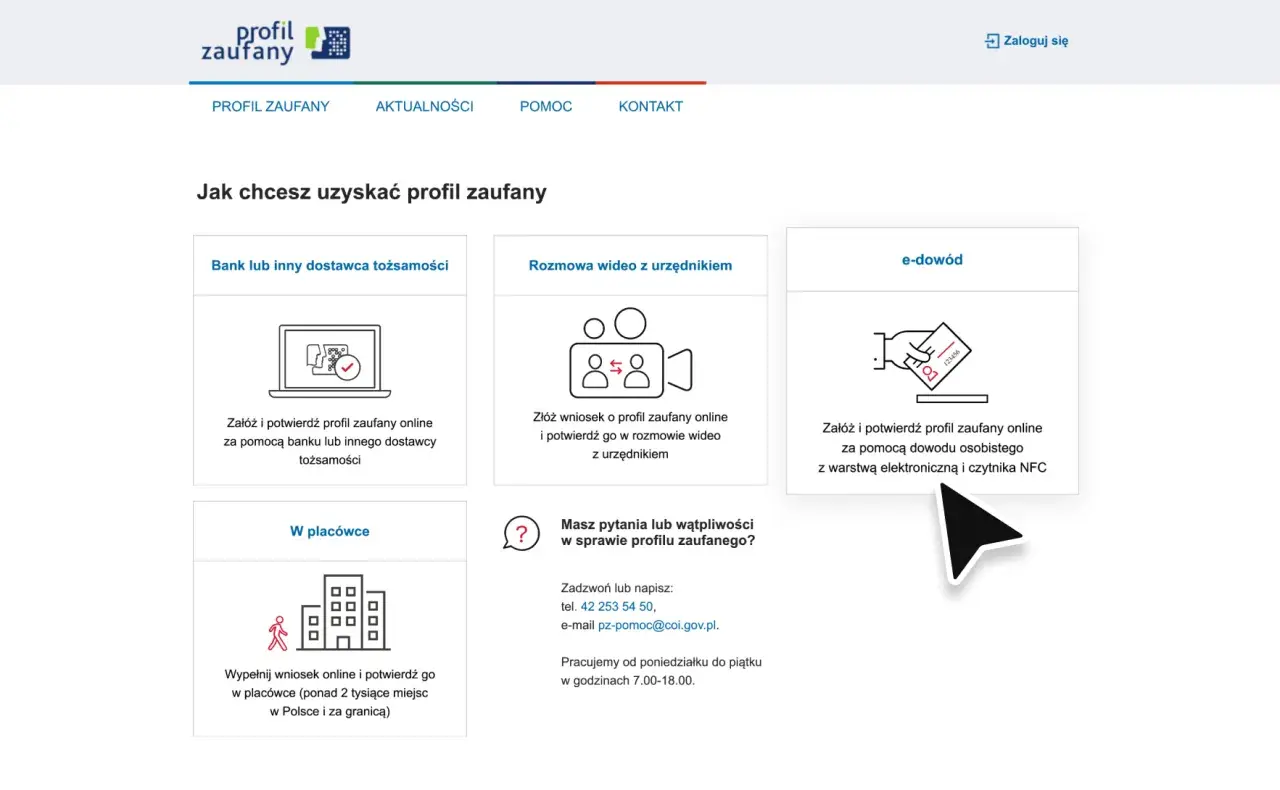
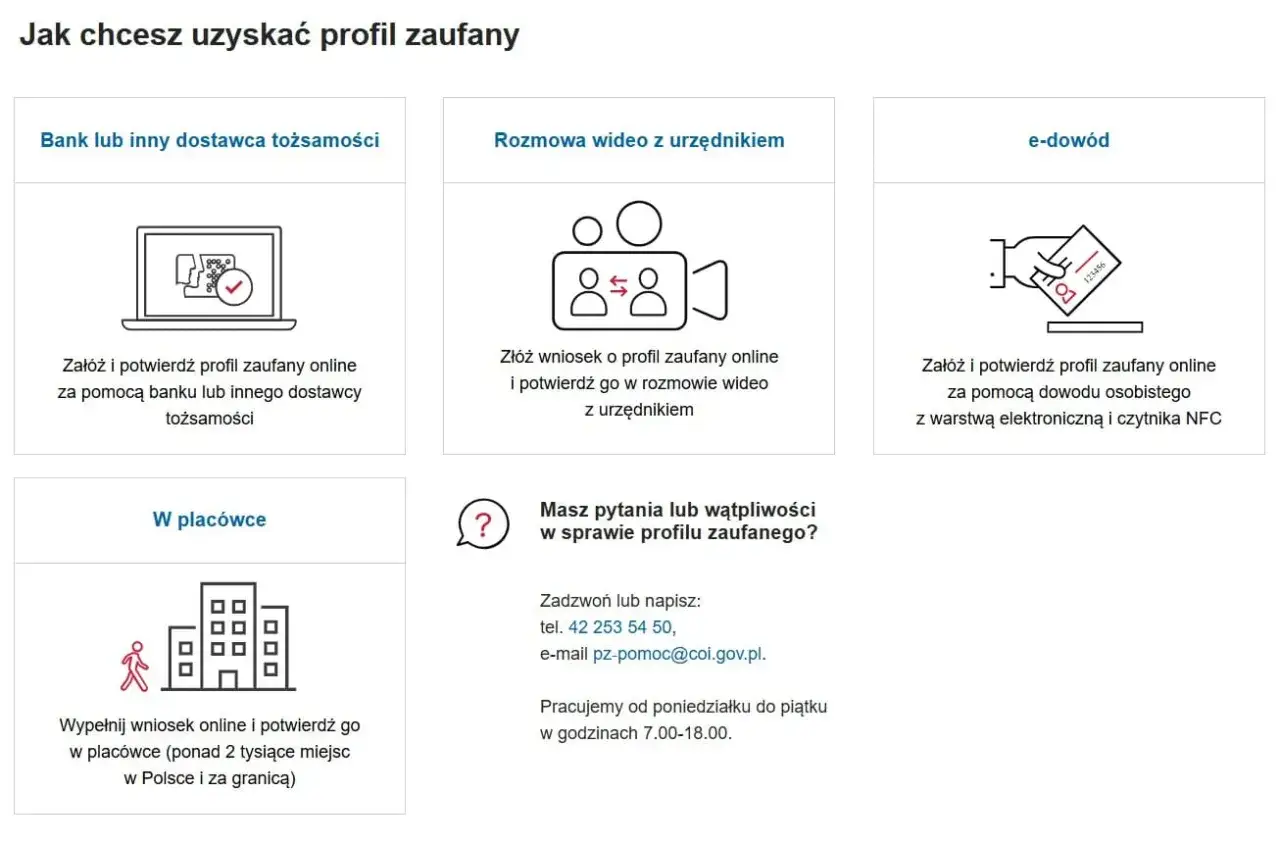
- Najszybciej działa zwykle bankowość elektroniczna, a bez banku możesz wybrać e-dowód, wideospotkanie, punkt potwierdzający albo certyfikat kwalifikowany.
- Do założenia przez bank potrzebujesz zgodnych danych kontaktowych i dostępu do bankowości internetowej.
- Profil zaufany przydaje się do logowania w usługach publicznych, podpisywania dokumentów i korzystania z wybranych aplikacji, np. mObywatela czy IKP.
Czym jest profil zaufany i kiedy naprawdę go potrzebujesz
Ja traktuję profil zaufany jak cyfrowy dowód tożsamości do kontaktu z administracją. Dzięki niemu można potwierdzić, że to naprawdę ty, a także podpisać pismo elektroniczne bez drukowania i skanowania. W praktyce przydaje się przy sprawach podatkowych, zdrowotnych, obywatelskich i tam, gdzie państwowe usługi działają przez przeglądarkę albo aplikację.
To narzędzie ma jeszcze jedną zaletę: jest bezpłatne i nie służy wyłącznie do logowania. Możesz dzięki niemu złożyć wniosek, odwołanie, pismo ogólne czy podpisać dokument w sprawie urzędowej. Trzeba tylko pamiętać, że jeden ważny profil jest przypisany do jednego numeru PESEL, a standardowa ważność wynosi 3 lata.
Z profilu korzystają osoby, które ukończyły 13 lat i mają numer PESEL. To istotne, bo wiele osób zakłada, że taki dostęp jest zarezerwowany wyłącznie dla dorosłych, a to nieprawda. Dla rodzica albo opiekuna to praktyczne ułatwienie, bo część spraw rodzinnych da się później załatwiać bez biegania po urzędach.
Skoro wiadomo już, po co to wszystko, rozsądnie jest od razu wybrać metodę założenia, bo to ona decyduje o szybkości całego procesu.
Jak wybrać najlepszą metodę założenia
Najbardziej praktycznie podzieliłbym te metody na dwie grupy: w pełni online i z potwierdzeniem tożsamości w innym kroku. Jeśli chcesz załatwić wszystko bez wychodzenia z domu, najczęściej wygrywa bank. Jeśli nie masz banku na liście albo wolisz osobiste potwierdzenie, zostają e-dowód, wideospotkanie albo punkt potwierdzający.
| Metoda | Co potrzebujesz | Kiedy wybrać | Ograniczenia |
|---|---|---|---|
| Bank lub inny dostawca tożsamości | Dostęp do bankowości elektronicznej, aktualne dane kontaktowe | Gdy chcesz zrobić wszystko szybko i bez wizyty w urzędzie | Lista banków jest ograniczona |
| E-dowód | Dowód z warstwą elektroniczną, smartfon z NFC lub czytnik NFC | Gdy masz nowy dowód i odpowiedni sprzęt | Bez NFC ta metoda nie zadziała |
| Wideospotkanie z urzędnikiem | Ważny dowód osobisty albo paszport, kamera i mikrofon | Gdy nie masz banku ani e-dowodu, ale chcesz uniknąć wizyty w punkcie | Trzeba umówić termin i połączyć się przez Teams |
| Punkt potwierdzający | Wniosek online i dokument tożsamości | Gdy wolisz osobiste potwierdzenie | Na wizytę masz 14 dni od złożenia wniosku |
| Certyfikat kwalifikowany | Certyfikat kwalifikowany, czytnik NFC i aplikacja Podpis GOV | Gdy już pracujesz z podpisem elektronicznym | To bardziej techniczna ścieżka |
W 2026 interfejs profilu zaufanego jest stopniowo odświeżany, więc nie dziw się, jeśli ekran wygląda trochę inaczej niż w starszym poradniku. Logika procesu jest ta sama, ale część użytkowników bankowości elektronicznej może zostać poproszona o wybór alternatywnej metody logowania, np. nazwy użytkownika i hasła albo e-dowodu.
Po wyborze metody najłatwiej przejść już do samego założenia, a w praktyce najbardziej przewidywalna jest ścieżka bankowa.
Jak założyć profil przez bank krok po kroku
Ja zacząłbym właśnie od tej ścieżki, bo dla większości osób jest najkrótsza. Jeśli bank jest na liście, cały proces zwykle zamyka się w kilku minutach i nie wymaga wizyty w urzędzie.
- Wejdź na oficjalną stronę zakładania profilu i wybierz opcję przez bank albo innego dostawcę tożsamości.
- Wskaż swój bank i zaloguj się do bankowości elektronicznej.
- Uzupełnij formularz danymi kontaktowymi, jeśli system o to poprosi.
- Potwierdź operację bankowym kodem, SMS-em albo inną metodą autoryzacji używaną w twoim banku.
- Sprawdź e-mail i zaakceptuj potwierdzenie założenia profilu.
Przed startem przygotowałbym sobie trzy rzeczy: aktywny dostęp do bankowości internetowej, aktualny numer telefonu i adres e-mail. Dobrze jest też upewnić się, że dane w banku są spójne z tym, co masz w dokumentach, bo rozbieżności potrafią zatrzymać proces na końcowym etapie.
Jeśli twojego banku nie ma na liście, nie próbuj omijać procesu na siłę. Wtedy lepiej od razu przejść do alternatywy, bo tam różnica polega głównie na sposobie potwierdzenia tożsamości.
Co zrobić, gdy bank nie jest opcją
Tu najważniejsze jest dopasowanie metody do tego, co faktycznie masz. Nie ma sensu wybierać ścieżki tylko dlatego, że brzmi nowocześnie, jeśli potem okaże się, że brakuje ci sprzętu albo terminu.
E-dowód
To dobry wybór, jeśli masz dowód osobisty z warstwą elektroniczną oraz smartfon z NFC albo czytnik NFC. Proces jest szybki, ale wymaga sprzętu, który naprawdę obsługuje komunikację z chipem. W praktyce to wygodna opcja dla osób, które chcą wszystko zrobić samodzielnie i nie przepadają za rozmowami wideo.
Wideospotkanie z urzędnikiem
Ta metoda sprawdza się wtedy, gdy masz ważny polski dowód osobisty albo paszport i możesz połączyć się przez urządzenie z kamerą oraz mikrofonem. Spotkanie odbywa się w ustalonym terminie, zwykle przez Microsoft Teams, a link przychodzi mailem. To sensowna alternatywa dla osób, które chcą uniknąć wizyty w punkcie, ale nie mają e-dowodu albo bankowej ścieżki.
Punkt potwierdzający
Najbardziej klasyczne rozwiązanie. Wypełniasz wniosek online, a potem potwierdzasz tożsamość w jednym z punktów potwierdzających. Masz na to 14 dni, więc tu najłatwiej popełnić prosty błąd: odłożyć wizytę na później i przegapić termin. Z drugiej strony to dobra opcja, jeśli wolisz załatwić sprawę osobiście i mieć od razu domknięty temat. Punkty są dostępne w ponad 2 tysiącach miejsc w Polsce i za granicą, więc zwykle da się znaleźć dogodną lokalizację.
Przeczytaj również: Dzwonek z YouTube na telefon - Android i iPhone (bez problemów)
Certyfikat kwalifikowany
To wariant dla osób, które już korzystają z podpisu kwalifikowanego i mają odpowiednie narzędzia, zwykle także czytnik NFC oraz aplikację wspierającą podpis. Dla przeciętnego użytkownika to mniej oczywista ścieżka, ale w środowisku firmowym albo przy częstym podpisywaniu dokumentów bywa bardzo wygodna.
Gdy już wiesz, którą ścieżkę wybrać, sensownie jest sprawdzić, gdzie profil zaufany naprawdę skraca czas pracy z aplikacjami i e-usługami.
Gdzie profil zaufany najbardziej pomaga w aplikacjach
To nie jest aplikacja sama w sobie, tylko cyfrowy klucz do innych usług. I właśnie dlatego jest tak użyteczny: raz zakładasz, a potem logujesz się tam, gdzie normalnie trzeba byłoby wysyłać papier albo jechać do urzędu.
| Aplikacja lub usługa | Co zrobisz dzięki profilowi | Dlaczego to się opłaca |
|---|---|---|
| mObywatel w przeglądarce | Zalogujesz się do serwisu i skorzystasz z wybranych spraw publicznych | Jedno logowanie zamiast osobnych kont i haseł do każdej usługi |
| Internetowe Konto Pacjenta / mojeIKP | Sprawdzisz e-recepty, historię leczenia i upoważnienia | Oszczędzasz czas, zwłaszcza gdy chcesz działać bez telefonu do przychodni |
| Wnioski i pisma urzędowe | Wyślesz pismo ogólne, wniosek albo odwołanie bez drukowania | Dokument trafia cyfrowo od razu do właściwej instytucji |
| Sprawy rodzinne i obywatelskie | Załatwisz m.in. część wniosków o dokumenty, meldunek czy wybrane sprawy dziecka | To realna oszczędność czasu przy sprawach, które dawniej wymagały wizyty w urzędzie |
W praktyce najbardziej doceniam to przy sprawach zdrowotnych i rodzinnych. Gdy jeden profil pozwala wejść do usług, które używasz kilka razy w roku, nie trzeba pamiętać kolejnych loginów ani przechodzić od zera przez każdą procedurę.
Skoro profil zaufany jest już osadzony w konkretnych aplikacjach, zostaje jeszcze ostatnia rzecz: typowe błędy, przez które ludzie niepotrzebnie wracają do punktu wyjścia.
Najczęstsze błędy i ograniczenia, które warto znać
Tu zwykle nie chodzi o skomplikowaną technologię, tylko o drobiazgi. Ja najczęściej widzę cztery powtarzalne problemy: niedopasowane dane, zły sprzęt, zbyt późne potwierdzenie i założenie, że profil będzie działał wiecznie bez pilnowania terminu.
| Problem | Skutek | Jak temu zapobiec |
|---|---|---|
| Bank nie jest na liście | Nie przejdziesz dalej w ścieżce bankowej | Wybierz e-dowód, wideospotkanie albo punkt potwierdzający |
| Brak NFC | E-dowód nie zadziała | Użyj smartfona z NFC albo czytnika NFC |
| Odkładanie wizyty w punkcie | Przepadnie 14-dniowy termin | Zapisz wizytę od razu po złożeniu wniosku |
| Profil wygasł | Tracisz możliwość używania go do logowania i podpisu | Przedłuż ważność online przed końcem terminu |
| Chęć założenia drugiego ważnego profilu | System nie pozwoli przejść dalej | Pamiętaj, że jeden PESEL oznacza jeden ważny profil |
| SMS na zagraniczny numer nie dochodzi | Nie dokończysz autoryzacji | Skontaktuj się z centrum pomocy w dni robocze między 7:00 a 18:00 |
Jeśli ekran logowania wygląda inaczej niż w starszych poradnikach, to nie musi oznaczać błędu. W 2026 serwis jest odświeżany, a część użytkowników bankowości elektronicznej może zostać poproszona o przejście na inną metodę logowania, np. nazwę użytkownika i hasło albo e-dowód. To normalne i lepiej po prostu podążać za komunikatami systemu niż próbować wracać do starego schematu.
Najwięcej problemów wynika nie z samego profilu, tylko z pośpiechu, braku NFC albo odkładania potwierdzenia na później. To właśnie te szczegóły decydują, czy proces zamkniesz w kilka minut, czy będziesz do niego wracać kilka razy.
Co sprawdzić przed pierwszym logowaniem, żeby zrobić to za jednym razem
Jeśli mam wskazać jedną rzecz, która oszczędza najwięcej czasu, to jest nią przygotowanie wszystkiego przed rozpoczęciem. Otwórz bank, sprawdź telefon, miej pod ręką dokument i nie zostawiaj potwierdzenia na ostatnią chwilę.
- czy masz numer PESEL i spełniasz warunek wieku 13+
- czy twój bank jest na liście albo masz e-dowód z NFC
- czy adres e-mail i numer telefonu są aktualne
- czy masz kamerę i mikrofon, jeśli wybierasz wideospotkanie
- czy potrafisz dotrzeć do punktu potwierdzającego w ciągu 14 dni
- czy ustawisz przypomnienie o ważności za 3 lata
W praktyce najrozsądniej działa prosta zasada: wybierz metodę, która najmniej zależy od przypadkowych przeszkód. Jeśli masz obsługiwany bank, załatwisz to najszybciej; jeśli nie, e-dowód albo wideospotkanie nadal są dobrym wyjściem, tylko wymagają odrobiny lepszego przygotowania. Tak właśnie powinno wyglądać korzystanie z usług publicznych w 2026: bez chaosu, bez zbędnych kroków i z jasnym celem od początku do końca.